Öne çıkan noktalar
Araç değer kaybıyla ilgili dikkat edilmesi gereken dört kritik nokta:
-
1
Araç değer kaybı, aracın kaza öncesindeki ikinci el piyasa değeri ile onarım sonrasındaki değeri arasındaki fark üzerinden hesaplanır. -
2
Araç değer kaybı talebinde yaş ve kilometre sınırı bulunmaz. Aracın özellikleri, önceki hasarları ve onarımın niteliği tazminat tutarını belirler. -
3
Değer kaybı tazminatı, karşı tarafın kusur oranına göre zorunlu trafik sigortasından talep edilir. Onarım bedelinin ödenmesi, değer kaybı hakkını ortadan kaldırmaz. -
4
Araç değer kaybında temel zamanaşımı süresi 2 yıldır. Sigorta şirketinin eksik ödeme yapması veya talebi reddetmesi durumunda tahkim ya da dava yoluna başvurulmalıdır.
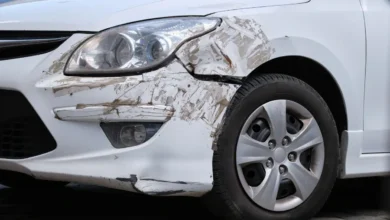
Trafik kazasında hasar gören bir araç, tamiri eksiksiz yapılsa dahi ikinci el piyasasında değer kaybeder ve aracın kaza öncesindeki piyasa değeri ile onarım sonrasındaki değeri arasındaki fark, araç değer kaybı olarak adlandırılır. Bu zarar, karşı tarafın kusur oranına göre zorunlu trafik sigortasından, 2026 yılı için araç başına 400.000 TL ve kaza başına 800.000 TL olan maddi zarar teminat limitleri kapsamında talep edilebilir.
Zorunlu trafik sigortası, sıklıkla kaskoyla karıştırılır. Kasko kendi aracınızdaki zararları poliçe kapsamında karşılarken trafik sigortası karşı tarafa verilen zararları karşılar. Kusurlu tarafın poliçesinde İhtiyari Mali Mesuliyet (İMM) teminatı bulunuyorsa zorunlu trafik sigortası limitini aşan zararlar da İMM teminatı kapsamında karşılanabilir. 1 Temmuz 2026’da yürürlüğe giren Zorunlu Trafik Sigortası Genel Şartları değişikliğiyle, araç değer kaybının hesaplanması ve başvuru sürecinde önemli değişiklikler yapılmıştır.

UZMAN GÖRÜŞÜ
Araç değer kaybı tazminatında belirleyici olan yalnızca aracın hasar görmesi değil, kazanın ikinci el piyasa değerinde oluşturduğu gerçek kayıp ve karşı tarafın kusur oranıdır. Aracın yaşı, kilometresi veya önceki hasarları tek başına tazminat hakkını ortadan kaldırmaz. Bu nedenle sigorta şirketinin yaptığı hesaplama, poliçe limitleri ve ödeme tutarı birlikte incelenmeli, eksik ödeme veya hatalı kusur değerlendirmesi nedeniyle oluşan hak kayıplarına karşı yasal süreler içinde itiraz edilmelidir.
Av. Çiğdem Baykara
İş ve Tazminat Hukuku Uzmanı
Araç Değer Kaybı Nedir?
Araç değer kaybı, trafik kazasında hasar gören aracın kaza öncesindeki ikinci el piyasa değeri ile onarım sonrasındaki piyasa değeri arasındaki farkı ifade etmektedir.
Yargıtay, değer kaybının belirlenmesinde aracın markası, modeli, yaşı, kilometresi, önceki hasarları ve kazada zarar gören parçaların dikkate alınmasını esas alır. Hesaplamada aracın kazadan hemen önceki piyasa değeri ile onarılmış durumdaki piyasa değeri karşılaştırılır (Yargıtay 17. Hukuk Dairesi, E. 2016/966, K. 2016/5728, T. 10.05.2016).
Değer kaybı, onarım masrafından ayrı bir zarar kalemidir. Bu nedenle sigorta şirketinin onarım bedelini karşılaması, araç sahibinin değer kaybı talep etme hakkını ortadan kaldırmaz.
Araç değer kaybından, kusur ve sorumluluk durumuna göre kazaya neden olan aracın işleteni ve ilgili diğer sorumlular yükümlüdür (2918 sayılı Karayolları Trafik Kanunu, m. 85). Kusurlu tarafın zorunlu trafik sigortası da poliçedeki maddi zarar teminatı kapsamında değer kaybını karşılar.
Araç sahibi, öncelikle ilgili sigorta şirketine yazılı başvuruda bulunur. Başvurunun reddedilmesi, eksik ödeme yapılması veya yasal sürede yanıt verilmemesi durumunda Sigorta Tahkim Komisyonuna başvurabilir ya da dava açabilir. Yaralanmalı veya ölümlü trafik kazalarında araç değer kaybı talebi, bedensel zararlardan kaynaklanan tazminat taleplerinden ayrı değerlendirilir.
Araç Değer Kaybı Nasıl Hesaplanır?
Araç değer kaybı, sabit katsayılara dayalı tek bir formülle değil, aracın ikinci el piyasasında uğradığı gerçek değer düşüşü üzerinden hesaplanır.
Anayasa Mahkemesi, tazminat hesabının Genel Şartlarla sınırlandırılmasına dayanak oluşturan kanun hükümlerini iptal etmiş (E. 2019/40, K. 2020/40 ve E. 2021/82, K. 2022/167) ve ardından 12 Haziran 2026 tarihli ve 33278 sayılı Resmi Gazete’de yayımlanan düzenlemeyle, katsayı tablolarını içeren Genel Şartların Ek-1’i 1 Temmuz 2026 itibarıyla yürürlükten kaldırılmıştır. Yeni düzenlemede esas alınan ölçüt, kazanın aracın ikinci el piyasa değerinde oluşturduğu gerçek kayıptır.
Araç değer kaybı hesaplamasını birkaç adımda şöyle toparlayabiliriz:
- Aracın kazadan hemen önceki ikinci el piyasa rayiç değeri belirlenir.
- Hasar gören parçalar, değişen aksam ve boyanan bölgeler tespit edilir.
- Onarımın niteliği, şasi ve taşıyıcı parçalardaki hasarlar ile kullanılan yedek parçalar incelenir.
- Aracın yaşı, kilometresi, markası, modeli ve önceki hasar kayıtları değerlendirilir.
- Aracın onarım sonrasındaki ikinci el piyasa rayiç değeri belirlenir.
- İki değer arasındaki fark hesaplanarak karşı tarafın kusur oranına göre tazminat tutarı bulunur.
- Hesaplanan tutar, zorunlu trafik sigortasının kalan maddi zarar teminat limitiyle karşılaştırılır.
Örneğin; 2022 model, 80.000 kilometrede ve daha önce sağ arka kapısı boyanmış bir aracın kaza öncesindeki piyasa değeri 1.200.000 TL olsun. Bu değer belirlenirken aracın markası, modeli, yaşı, kilometresi ve geçmiş hasarları zaten dikkate alınmıştır. Dolayısıyla bu özellikler hesaplamaya ayrıca bir katsayı olarak eklenmez. Aracın kaza öncesi ve onarım sonrası piyasa değerlerinin belirlenmesinde kullanılır.
Araç yeni kazada sol ön çamurluğu değişip kapısı boyandıktan sonra ikinci el piyasasında 1.080.000 TL değerinde olsun. Bu durumda 120.000 TL araç değer kaybı oluşur. Kazada karşı taraf %75, araç sahibi %25 kusurluysa talep edilebilecek tazminat 90.000 TL’dir.
Kusur oranına nasıl itiraz edilebileceğine dair detaylar için avukatlarımızın hazırladığı Trafik Kazalarında Kusur Oranına İtiraz başlıklı içeriği inceleyebilirsiniz.
Yargıtay da araç değer kaybının hesaplanmasında aracın kaza öncesindeki ve onarım sonrasındaki ikinci el piyasa değerleri arasındaki farkın esas alınmasını benimsemektedir. Bu piyasa değerleri belirlenirken aracın yaşı, kilometresi, özellikleri, önceki hasarları ve yeni kazada zarar gören parçaların niteliği dikkate alınır (Yargıtay 17. Hukuk Dairesi, E. 2016/4690, K. 2016/7983, T. 20.09.2016).
1 Temmuz 2026’da yürürlüğe giren Genel Şartlar değişikliğiyle değer kaybının sigorta eksperi tarafından gerçek zarar esas alınarak hesaplanması düzenlenmiştir. Eksper atama süreçleri ise 12 Şubat 2026 tarihli Sigorta Eksperleri Atama Yönetmeliği kapsamında yürütülür. Eksper Atama ve Takip Sistemi (EKSİST) üzerinden yapılan sıralı atamalarda eksper, belirlenen kriterlere göre sistem tarafından atanır. Görevlendirilen eksper, araç hasarıyla birlikte değer kaybını da aynı raporda hesaplar.
EKSİST uygulamasında pilot süreç 1 Nisan 2026’da Bursa ve Ordu’da başlamış, daha sonra yedi il daha kapsama alınarak ülke genelindeki uygulamaya 1 Ağustos 2026’da geçilmiştir. Trafik Sigortası Genel Şartlarındaki değer kaybı düzenlemesi ise 1 Temmuz 2026’da yürürlüğe girmiştir. Ayrıca trafik sigortasında hasar tutarının asgari maddi teminatın %10’unu aşması durumunda eksper görevlendirilmesi zorunludur. 2026 yılı için araç başına 400.000 TL maddi zarar teminatı esas alındığında bu eşik 40.000 TL’dir.
Hesaplanırken Hangi Kriterler Dikkate Alınır?
Araç değer kaybı hesaplanırken aracın teknik özellikleri, geçmiş hasarları ve yeni kazada meydana gelen hasarın niteliği birlikte değerlendirilir. Aracın markası, modeli, üretim yılı, kilometresi, donanımı ve kullanım amacı, kaza öncesindeki piyasa değerini belirleyen temel unsurlardır.
Hasar gören parçaların konumu, değişen veya boyanan parçalar, onarımın niteliği ve şasi, direk, tavan gibi yapısal bölgelere yapılan müdahaleler ise onarım sonrası piyasa değerini etkiler. TRAMER kayıtlarındaki önceki hasarlar da dikkate alınır çünkü değer kaybı, aracın daha önceki hasarları hesaba katılarak belirlenen piyasa değeri üzerinden hesaplanır.
Yargıtay, araç değer kaybının belirlenmesinde aracın marka, model, yaş, kilometre ve hasar özelliklerini değerlendiren, kaza öncesi ve onarım sonrası ikinci el piyasa değerleri arasındaki farkı ortaya koyan ayrıntılı bir bilirkişi incelemesini esas almaktadır (Yargıtay 17. Hukuk Dairesi, E. 2017/980, K. 2018/1219, T. 22.02.2018). Bu nedenle bilirkişi raporunun yalnızca hasarlı parçaları sıralaması değil, yapılan onarımın aracın gerçek piyasa değerinde oluşturduğu düşüşü somut verilerle açıklaması gerekir.
Araç Değer Kaybı Hesaplama Robotu
Büromuzun tazminat ve sigorta hukuku alanında uzmanlaşan avukatlarının yönlendirmeleri ile hazırlanan araç değer kaybı robotu, kaza sonrasında talep edebileceğiniz araç değer kaybının yaklaşık tutarına dair fikir edinmenize yardımcı olmaktadır.
Aracınızın kaza öncesindeki piyasa değerini, markasını, modelini, yaşını, kilometresini, önceki hasarlarını, değişen ve boyanan parçalarını ve karşı tarafın kusur oranını girerek hesaplama yapabilirsiniz.
Hazırladığımız hesaplama aracı, bu bilgileri değerlendirerek kaza öncesi ve onarım sonrası tahmini piyasa değerleri arasındaki fark üzerinden değer kaybı tutarını hesaplar. Hesaplama yapılırken kaza tarihi ve ilgili sigorta poliçesine uygulanacak mevzuat da dikkate alınmalıdır.
Hesaplama robotunun sunduğu sonuç tahmini niteliktedir ve kesin tazminat tutarını göstermez. Gerçek değer kaybı, aracın piyasa koşulları ve hasar özellikleri değerlendirilerek eksper raporuyla belirlenir. Uyuşmazlık durumunda ise Sigorta Tahkim Komisyonu veya mahkeme sürecinde bilirkişi incelemesi yapılabilir.
Hesaplama sonucu ile sigorta şirketinin belirlediği tazminat arasında önemli bir fark bulunuyorsa, eksper raporu ve hasar dosyası incelenerek eksik ödeme için itiraz yoluna başvurulabilir.
Avukatlarımız gözetiminde yürütülen hukuki süreçlerde en sağlıklı ve kestirme yol şeffaf bir şekilde müvekkille aktarılarak ödemenin en kısa sürede alınmasına yönelik bir yaklaşım benimsenir.
Aracın Yaşı Değer Kaybını Nasıl Etkiler?
Aracın yaşı, ikinci el piyasa değerini ve dolayısıyla hesaplanacak değer kaybı tazminatını etkileyen temel kriterlerden biridir. Yeni araçlarda değişen veya boyanan parçalar, ikinci el satış değerinde daha yüksek tutarlı düşüşlere yol açar.
Araç yaşı ilerledikçe piyasa değeri genellikle azaldığından aynı nitelikteki hasarın parasal karşılığı da düşer fakat aracın yaşı tek başına değer kaybını belirlemez. Kilometre, önceki hasarlar, onarımın niteliği ve aracın piyasa koşulları birlikte değerlendirilir. Belirli bir yaşın üzerindeki araçların değer kaybı talep etmesini engelleyen genel bir yaş sınırı bulunmamaktadır.
Yargıtay, aracın yalnızca 11 yaşında olduğu gerekçesiyle değer kaybı oluşmadığı sonucuna varılmasını yeterli görmemiştir. Öncelikle onarımın ekonomik olup olmadığının ve aracın tam hasarlı sayılıp sayılmayacağının değerlendirilmesini, ardından kaza öncesi ve onarım sonrası piyasa değerleri arasındaki farkın belirlenmesini istemiştir (Yargıtay 17. Hukuk Dairesi, E. 2016/7272, K. 2017/867, T. 01.02.2017). Dolayısıyla aracın yaşı tek başına değer kaybı talebinin reddedilmesi için yeterli bir gerekçe değildir.
Değer Kaybı Hangi Durumlarda Talep Edilebilir?
Araç değer kaybı, trafik kazasında karşı tarafın kusuru nedeniyle aracın ikinci el piyasa değerinde düşüş meydana gelmesi durumunda talep edilir. Tazminat hakkının doğması için kazada karşı tarafa kusur veya hukuki sorumluluk yüklenebilmesi, araçta değer kaybına neden olan bir hasar oluşması ve talebin zamanaşımı süresi içinde ileri sürülmesi gerekir.
Araç sahibinin kısmen kusurlu olması talep hakkını ortadan kaldırmaz. Tazminat karşı tarafın sorumluluk oranına göre belirlenir. Park halindeki bir aracın başka bir araç tarafından hasara uğratılması da değer kaybı talebine konu edilir. Kaza tespit tutanağı, hasar fotoğrafları, onarım belgeleri ve eksper raporu ise kazanın oluş biçiminin ve değer kaybının ispatında kullanılır.
Kusur Oranının Araç Değer Kaybındaki Etkisi
Kusur oranı, araç değer kaybı tazminatının ne kadarının karşı taraftan talep edilebileceğini belirler. Hesaplanan değer kaybı, karşı tarafın sorumluluk oranına göre tazmin edilir.
Örneğin; 100.000 TL değer kaybı oluşan bir kazada karşı taraf %100 kusurluysa tutarın tamamı, %75 kusurluysa 75.000 TL’si talep edilebilir. Araç sahibinin kendi kusuruna karşılık gelen zarar ise karşı taraftan tahsil edilemez.
Kusur değerlendirmesinde kaza tespit tutanağı, olay yeri bulguları ve diğer deliller esas alınır ve uyuşmazlık durumunda bilirkişi incelemesi yapılabilir.
Kaza tespit tutanağındaki veya sigorta şirketinin değerlendirmesindeki kusur oranı kesin değildir. Hatalı kusur tespitine karşı itiraz edilerek kazanın oluş şeklinin yeniden incelenmesi istenebilir. Araç sahibinin kusur oranının düşürülmesi, karşı taraftan talep edilebilecek değer kaybı tutarını artırır.
Üç veya daha fazla aracın karıştığı kazalarda ise her sürücünün kusuru ayrı değerlendirilir. Birden fazla sorumlunun bulunduğu durumlarda müteselsil sorumluluk hükümleri de uygulanabileceğinden, tazminat talebi her zaman yalnızca sigortacıların ayrı ayrı kusur oranlarıyla sınırlı değildir.
Araç Değer Kaybı Kimden Alınır?
Araç değer kaybı tazminatı, öncelikle kusurlu tarafın zorunlu trafik sigortası şirketinden talep edilir. Sigorta şirketinin sorumluluğu poliçedeki maddi zarar teminat limitiyle sınırlıdır.
Sigortanın zararı karşılamaması, eksik ödeme yapması veya teminat limitinin aşılması durumunda kusurlu sürücüye, aracın işletenine ve hukuken sorumlu olan diğer kişilere başvurulabilir.
Birden fazla sorumlunun bulunduğu durumlarda müteselsil sorumluluk hükümleri uygulanır (2918 sayılı Karayolları Trafik Kanunu, m. 85 ve 88).
Kusurlu aracın zorunlu trafik sigortası bulunmuyorsa değer kaybı, sorumlu sürücü ve işletenden talep edilir. Güvence Hesabı, sigortasız veya tespit edilemeyen araçların neden olduğu araç değer kaybını karşılamaz; bu kapsamda esas olarak bedensel zararlar için güvence sağlar.
Kusurlu tarafın poliçesinde İhtiyari Mali Mesuliyet (İMM) teminatı bulunuyorsa zorunlu trafik sigortası limitini aşan zararlar, İMM poliçesinin şartları ve limitleri kapsamında karşılanır. Araç sahibinin kendi kaskosu ise yalnızca poliçede değer kaybını kapsayan özel bir teminat bulunması durumunda devreye girer.
Kasko Araç Değer Kaybını Karşılar mı?
Kasko poliçesi, kural olarak aracın ikinci el piyasa değerinde oluşan değer kaybını karşılamaz. Standart kasko teminatı, kazada meydana gelen fiziksel hasarın onarım masraflarını karşılar fakat poliçede özel olarak araç değer kaybı teminatı bulunuyorsa bu zarar da poliçe şartları ve limitleri kapsamında karşılanır.
Ek teminat bulunmaması durumunda değer kaybı tazminatı, kusurlu tarafın zorunlu trafik sigortasından talep edilmelidir. Aracın kasko kapsamında onarılması, değer kaybı talep etme hakkını ortadan kaldırmaz. Onarım bedeli kasko tarafından karşılansa da aracın ikinci el piyasa değerindeki düşüş için karşı tarafın trafik sigortasına başvurulması gerekir.
Sigortanın Sorumluluğu Nedir?
Zorunlu trafik sigortası şirketi, sigortalısının hukuki sorumluluğu ve poliçedeki maddi zarar teminat limiti kapsamında araç değer kaybını karşılamakla yükümlüdür. Sigortacı, gerekli belgelerle yapılan başvurunun kendisine ulaşmasından itibaren 8 iş günü içinde tazminat ödeme yükümlülüğünü yerine getirmelidir (2918 sayılı Karayolları Trafik Kanunu, m. 99).
1 Temmuz 2026’dan itibaren uygulanan düzenlemeye göre, araç hasarı için yapılan başvuru değer kaybı talebini de kapsar. Atanan eksper, değer kaybını aynı raporda hesaplar ve sigortacı, hesaplanan tutarı nihai eksper raporunun kendisine ulaşmasını izleyen iş günü içinde hak sahibine bildirir. Sigorta limitini aşan zararlar ise kusurlu sürücü ve işleten ile diğer hukuki sorumlulardan talep edilmelidir.
Sigorta şirketine yapılacak başvuruda kaza tespit tutanağı veya tarafların düzenlediği anlaşmalı tutanak, araç ruhsatı, kazaya ve hasara ilişkin fotoğraflar, hak sahibinin banka hesap bilgileri ve doğrulanmış cep telefonu numarası sunulmalıdır. Varsa eksper raporu da dosyaya eklenir (Zorunlu Trafik Sigortası Genel Şartları, Ek-6).
Maddi hasar başvurusunda sunulan belgeler değer kaybı yönünden de değerlendirilir. Ayrıca değer kaybı dilekçesi hazırlanması gerekmez. Ödemenin doğrudan hak sahibine yapılabilmesi için banka hesap bilgilerinin doğru ve eksiksiz iletilmesi önemlidir. Eksik belgelerin tamamlanması gerektiğinde ödeme süreci uzayacağından başvuru dosyası eksiksiz hazırlanmalıdır.
1 Eylül 2026’dan itibaren hasar ve tazminat başvuruları, sigorta şirketlerinin kendi kanallarının yanı sıra Ortak Hasar İhbar Merkezi üzerinden de yapılmaktadır (SEDDK 2026/22 sayılı Genelge). Bu merkez üzerinden yapılan başvuru, Sigorta Bilgi ve Gözetim Merkezi kayıtlarına ulaştığı tarih ve saat itibarıyla sigorta şirketine yapılmış kabul edilir.
Sigorta şirketi, başvurunun ulaşmasını izleyen iş günü içinde hak sahibiyle iletişime geçerek gerekli belgeler, ekspertiz süreci, tahmini onarım süresi ve değer kaybı hesabı hakkında bilgi vermelidir. Böylece araç sahibi, başvurusunu doğrudan takip ederek sigorta işlemlerini aracı kullanmadan yürütebilir.
Eksik Ödenen Araç Değer Kaybına Nasıl İtiraz Edilir?
Eksik ödenen araç değer kaybına itiraz etmek için öncelikle sigorta şirketine yazılı başvuru yapılmalıdır. Başvuru öncesinde sigorta şirketinin değer kaybı hesaplaması incelenmeli ve eksik ödemenin nedenleri belirlenmelidir. İtiraz dilekçesine varsa bağımsız eksper raporu, onarım faturaları, hasar fotoğrafları ve kaza tespit tutanağı eklenmelidir.
Sigorta şirketinin eksik ödemeyi tamamlamaması veya başvuruya yanıt vermemesi durumunda Sigorta Tahkim Komisyonuna başvurulmalı ya da dava yoluna gidilmelidir. Ödeme sırasında imzalanan ibraname de dikkatle incelenmelidir. Özellikle fark alacağından vazgeçildiğine ilişkin ifadeler içeren belgeler, sonraki talepler açısından uyuşmazlık yaratır. Bununla birlikte, yetersiz veya fahiş olduğu açıkça belli olan tazminat ödemelerine ilişkin ibra sözleşmelerine, düzenlendikleri tarihten itibaren iki yıl içinde itiraz edilmesi mümkündür (2918 sayılı Karayolları Trafik Kanunu, m. 111).
Eksper tarafından belirlenen değer kaybı tutarına karşı ayrıca teknik itiraz süreci işletilmelidir. Sigorta Eksperleri Atama Yönetmeliği kapsamında, eksper raporunun bildirilmesini izleyen üç iş günü içinde araç sahibi veya sigorta şirketi rapora itiraz edebilir.
İtiraz üzerine EKSİST üzerinden ikinci bir eksper atanır. İkinci eksper raporuna da üç iş günü içinde itiraz edilerek hakem eksper atanması talep edilir. Hakem eksper, ilgili branşta en az on yıl fiilen eksperlik yapmış kişiler arasından seçilir ve düzenlediği rapor eksper itiraz süreci bakımından nihai kabul edilir (Sigorta Eksperleri Atama Yönetmeliği, m. 8).
İlk eksper raporunun ücreti sigorta şirketi tarafından karşılanır. İtiraz üzerine atanan eksper ve hakem eksperin ücretleri ise raporlar arasındaki fark ve itirazın sonucuna göre ilgili tarafa yüklenir. Hakem eksper raporunun nihai olması, araç sahibinin yargısal başvuru hakkını ortadan kaldırmaz. Eksik ödeme uyuşmazlığı devam ediyorsa gerekli başvuru şartları yerine getirilerek Sigorta Tahkim Komisyonuna veya görevli mahkemeye başvurulmalıdır.
Araç Değer Kaybında Sigorta Tahkim Komisyonu Başvurusu
Sigorta Tahkim Komisyonu, araç değer kaybı uyuşmazlıklarının mahkemeye gitmeden çözümlenmesini sağlayan alternatif bir başvuru yoludur. Komisyona başvurmadan önce sigorta şirketine yazılı başvuru yapılması gerekmektedir. Sigorta şirketinin talebi tamamen veya kısmen reddetmesi ya da 15 gün içinde yazılı cevap vermemesi durumunda Komisyona başvurulmalıdır.
Trafik sigortası dışındaki sigorta branşlarında cevap süresi 15 iş günüdür. Başvuru sırasında sigorta şirketine yapılan müracaat, ret veya eksik ödeme yazısı, kaza ve hasar belgeleri ile talep edilen değer kaybını destekleyen deliller sunulmalıdır. Hakemlerin karar verme süresi kural olarak dört ay olup başvuru ve inceleme aşamalarıyla birlikte toplam süreç uzayabilir (5684 sayılı Sigortacılık Kanunu, m. 30).
22 Ocak 2026 itibarıyla Sigorta Tahkim Komisyonunda uygulanan parasal sınırlar şu şekildedir:
- 35.000 TL ve üzerindeki uyuşmazlıklarda hakem kararına karşı tebliğden itibaren 10 gün içinde itiraz edilebilir.
- 122.000 TL ve üzerindeki uyuşmazlıklar en az üç kişilik hakem heyeti tarafından karara bağlanır.
- 383.000 TL’yi aşan uyuşmazlıklarda ise itiraz hakem heyeti kararına karşı temyiz yoluna gidilebilir.
İtiraz ve temyiz sınırlarının belirlenmesinde başvuru tarihindeki, hakem heyetinin oluşturulmasında ise heyetin teşekkül edeceği tarihteki parasal sınırlar esas alınır. Başvuru ücreti, bilirkişi giderleri ve itiraz masrafları dikkate alınarak talep tutarı doğru belirlenmeli, eksik belge ve usul hatalarının önüne geçilmelidir.
Araç değer kaybı başvurusunun avukat aracılığıyla yürütülmesi zorunlu değildir fakat hukuki destek alınması, özellikle eksik ödeme ve kusur uyuşmazlıklarında hak kaybı yaşanmaması açısından önem taşır.
Araç Değer Kaybında Zamanaşımı Kavramı
Araç değer kaybı talebinde zamanaşımı süresi, zararın ve sorumlu kişinin öğrenildiği tarihten itibaren 2 yıldır (2918 sayılı Karayolları Trafik Kanunu, m. 109). Trafik kazalarında zarar ve sorumlu kişi çoğunlukla kaza tarihinde öğrenildiğinden, değer kaybı için hukuki süreç kaza tarihinden itibaren 2 yıl içinde başlatılmalıdır.
Kanunda ayrıca 10 yıllık üst sınır düzenlenmiştir. Bu süre, zararın veya sorumlu kişinin daha geç öğrenildiği durumlarda önem taşır. Araç sahibine doğrudan 10 yıllık başvuru hakkı vermez.
Kazanın aynı zamanda suç oluşturması ve ceza kanununda daha uzun bir zamanaşımı süresi öngörülmesi durumunda, bu uzun süre araç değer kaybı taleplerine de uygulanır. Bu nedenle yalnızca maddi hasarla sonuçlanan ve suç oluşturmayan trafik kazalarında 2 yıllık süre esas alınmalıdır.
Zamanaşımı nedeniyle hak kaybı yaşanmaması için sigorta şirketine başvuru geciktirilmemeli, uyuşmazlık devam ediyorsa süresi içinde zamanaşımını kesen hukuki işlemler gerçekleştirilmelidir.
Araç Değer Kaybı Davası
Araç değer kaybı davası, sigorta şirketinin tazminat talebini reddetmesi, eksik ödeme yapması veya yasal sürede başvuruya cevap vermemesi durumunda açılır.
Sigorta şirketine karşı dava açılmadan önce yazılı başvuru yapılması dava şartıdır (2918 sayılı Karayolları Trafik Kanunu, m. 97). Başvuru şartı yerine getirilmeden açılan davalarda usulden ret riski bulunduğundan bu işlem dava öncesinde tamamlanmalıdır. Dava dilekçesine kaza tespit tutanağı, araç ruhsatı, hasar fotoğrafları, onarım belgeleri, varsa eksper raporu ve sigorta şirketiyle yapılan yazışmalar eklenmelidir.
Yargıtay 4. Hukuk Dairesi, zorunlu trafik sigortacısına karşı açılan değer kaybı davalarında zorunlu arabuluculuk şartı aranmadığına karar vermiştir (E. 2023/12689, K. 2024/4378, T. 08.05.2024). Aynı kararda, dava öncesinde yapılan ihtiyari arabuluculuk başvurusuyla sigorta şirketinin kazadan ve tazminat talebinden haberdar edilmesinin, KTK m. 97 kapsamındaki başvuru şartını karşıladığı kabul edilmiştir. Araç değer kaybının miktarı dava tarihinde tam ve kesin olarak belirlenemiyorsa belirsiz alacak davası açılması gerekir. Bu durumda tazminat tutarı bilirkişi incelemesiyle netleştirildikten sonra talep artırılmalıdır.
Araç Değer Kaybı Davasında Görevli ve Yetkili Mahkeme
Araç değer kaybı davasında görevli mahkeme, davanın sigorta şirketine mi yoksa kazadan sorumlu kişilere mi yöneltildiğine göre belirlenir.
Zorunlu trafik sigortası şirketine karşı açılan davalar ticari dava niteliğinde olduğundan Asliye Ticaret Mahkemesinde görülür (6102 sayılı Türk Ticaret Kanunu, m. 4 ve 5).
Dava yalnızca kusurlu sürücüye veya araç işletenine yöneltiliyorsa ve uyuşmazlık ticari dava niteliği taşımıyorsa Asliye Hukuk Mahkemesi görevlidir. Sigorta şirketi ile diğer sorumluların birlikte davalı gösterildiği durumlarda ise uyuşmazlık, davaların bağlantısı ve görev kuralları çerçevesinde değerlendirilir.
Araç değer kaybı davalarında yetkili mahkeme bakımından davacının seçimlik hakkı bulunmaktadır. Davalının yerleşim yeri, trafik kazasının meydana geldiği yer ve zarar görenin yerleşim yeri mahkemelerinde dava açılabilir (6100 sayılı Hukuk Muhakemeleri Kanunu, m. 6 ve 16).
Sigorta şirketine karşı açılan davalarda ayrıca sigortacının merkezinin, ilgili şubesinin veya sigorta sözleşmesini yapan acentenin bulunduğu yer mahkemesi de yetkili olabilir (2918 sayılı Karayolları Trafik Kanunu, m. 110).
Davanın görevli ve yetkili mahkemede açılması, yargılama sürecinde zaman kaybının önlenmesi açısından önemlidir. Görevsizlik kararı verilmesi durumunda ise kararın kesinleşmesinden itibaren iki hafta içinde dosyanın görevli mahkemeye gönderilmesi talep edilmelidir (6100 sayılı Hukuk Muhakemeleri Kanunu, m. 20).
Araç değer kaybında kilometre sınırı var mı?
Eski Genel Şartların Ek-1 düzenlemesinde 1 Temmuz’da yapılan değişiklikler ile beraber araç değer kaybı talebinde kilometre sınırı bulunmamaktadır. Dolayısıyla 200.000 veya 300.000 kilometredeki bir araç için de değer kaybı talep edilmelidir. Yüksek kilometre tek başına tazminat talebinin reddedilmesi için yeterli gerekçe değildir.
Araç değer kaybı hangi formülle hesaplanır?
Araç değer kaybı, aracın kaza öncesindeki ikinci el piyasa değerinden onarım sonrasındaki piyasa değerinin çıkarılmasıyla hesaplanır. Ortaya çıkan fark, karşı tarafın kusur oranına göre tazminata esas alınır.
Örneğin, kaza öncesinde 1.000.000 TL değerindeki araç onarım sonrasında 900.000 TL ediyorsa değer kaybı 100.000 TL’dir. Karşı taraf %75 kusurluysa talep edilecek tutar 75.000 TL olur.
Piyasa değerleri belirlenirken aracın yaşı, kilometresi, önceki hasarları, değişen ve boyanan parçaları ile emsal araçların satış değerleri incelenir. Eski katsayı tabloları yerine somut piyasa değerleri esas alınmalıdır.
Kaç yaşındaki araçlar değer kaybı alabilir?
Araç değer kaybı talebinde belirli bir yaş sınırı bulunmamaktadır. On beş veya yirmi yaşındaki bir araç da trafik kazası sonucunda ikinci el piyasa değerini kaybettiğinde tazminat talebine konu edilir.
Aracın yaşı, tazminat hakkını ortadan kaldırmaz, kaza öncesindeki ve onarım sonrasındaki piyasa değerlerinin belirlenmesinde dikkate alınır.
Klasik ve koleksiyon değeri taşıyan araçlarda ise yaşın ilerlemesi, piyasa değerinin mutlaka düşeceği anlamına gelmez. Bu araçların orijinalliği ve koleksiyon piyasasındaki karşılığı ayrıca değerlendirilmelidir.
%50 kusurlu sürücü araç değer kaybı alabilir mi?
%50 kusurlu sürücü, aracında oluşan değer kaybının yarısını karşı tarafın zorunlu trafik sigortasından talep edebilir.
Örneğin; sizin aracınızda 200.000 TL, karşı tarafın aracında ise 500.000 TL değer kaybı oluşmuşsa eşit kusur nedeniyle siz 100.000 TL, karşı taraf ise 250.000 TL tazminat talep edebilir.
Her iki tarafın değer kaybı ayrı hesaplanır ve tazminatlar karşı tarafın zorunlu trafik sigortasından, poliçe limitleri kapsamında karşılanır. Dolayısıyla tarafların eşit kusurlu olması, alacakları araç değer kaybı tazminatının da eşit olacağı anlamına gelmez.
Tam kusurlu sürücü değer kaybı alabilir mi?
Kazanın meydana gelmesinde %100 kusurlu olan sürücü, kendi aracındaki değer kaybını karşı tarafın zorunlu trafik sigortasından talep edemez. Zorunlu trafik sigortası, sigortalının üçüncü kişilere verdiği zararları karşılar ve kendi aracındaki değer kaybını kapsamaz.
Kasko poliçesinde özel değer kaybı teminatı bulunuyorsa poliçe şartları kapsamında kendi sigorta şirketine başvurulmalıdır. Bununla birlikte, kaza tespit tutanağındaki kusur değerlendirmesi kesin değildir. Kusur oranının hatalı belirlendiği düşünülüyorsa delillerle birlikte itiraz edilmeli ve yeniden değerlendirme istenmelidir.
Tampon değişimi değer kaybına girer mi?
Tampon değişimi, aracın ikinci el piyasa değerinde düşüş meydana getirdiğinde değer kaybı hesabına dahil edilir. Plastik tamponun değiştirilmesi veya onarılması, tek başına belirli bir tutarda tazminat doğurmaz. Değişimin aracın hasar geçmişine, onarım niteliğine ve ikinci el satış değerine etkisi incelenmelidir. Tamponla birlikte çamurluk, far, kaput veya gövde bağlantı noktalarının zarar görmesi, piyasa değerindeki düşüşü artırabilir. Bu nedenle tampon hasarının değer kaybı hesabından yalnızca parça türü gerekçe gösterilerek çıkarılması doğru değildir.
Boyanan parça araç değer kaybını etkiler mi?
Boyanan parçalar, aracın ikinci el piyasa değerini ve dolayısıyla değer kaybı tazminatını etkiler. Özellikle kapı, çamurluk, kaput ve tavan gibi gövde panellerinde yapılan boya işlemleri, aracın hasar geçmişinin değerlendirilmesinde dikkate alınır. Boyanın uygulandığı bölge, işlemin kapsamı, parçanın daha önce boyanıp boyanmadığı ve aracın genel durumu tazminat hesabında önem taşır.
Lokal boya işlemleri ile geniş kapsamlı panel boyalarının piyasa değerine etkisi aynı değildir. Değer kaybı, boyanan parça sayısına göre sabit bir tutar belirlenerek değil, aracın gerçek piyasa değerindeki düşüş üzerinden hesaplanmalıdır.
Değişen parça değer kaybını ne kadar etkiler?
Değişen parçanın araç değer kaybına etkisi, parçanın niteliğine ve ikinci el piyasasındaki karşılığına göre belirlenir. Kaput, kapı ve çamurluk gibi gövde panellerinin değişmesi, aracın orijinalliğini ve satış değerini etkiler. Taşıyıcı yapı ve güvenlikle ilişkili bölümlerde meydana gelen hasarlar ise alıcıların araç değerlendirmesinde daha fazla önem taşır.
Değişen parçanın orijinal veya eşdeğer olması, onarımın kalitesi ve aracın önceki hasar geçmişi de incelenmelidir. Her parça değişimi için sabit bir değer kaybı tutarı bulunmadığından hesaplama, kaza öncesi ve onarım sonrası piyasa değerleri karşılaştırılarak yapılmalıdır.
Daha önce kazası olan araç değer kaybı alabilir mi?
Daha önce kazaya karışmış bir araç için yeniden değer kaybı tazminatı talep edilebilir. Önceki hasar kayıtları, yeni kazadan kaynaklanan tazminat hakkını ortadan kaldırmaz fakat aracın kaza öncesindeki piyasa değeri belirlenirken geçmiş hasarları ve daha önce yapılan onarımlar dikkate alınmalıdır.
Aynı parçanın yeniden hasarlanması durumunda yeni kazanın yarattığı ilave değer düşüşü hesaplanır. Daha önce hasar görmemiş farklı bir parçanın zarar görmesi ise ayrıca değerlendirilir. Aynı zarar için ikinci kez tazminat ödenmez. Bu durumda yalnızca yeni kazadan kaynaklanan değer kaybı karşılanır.
Ağır hasarlı araç için değer kaybı alınabilir mi?
Ağır hasar kaydı bulunan bir araç için değer kaybı talebi, aracın onarılıp onarılmadığına ve yeni kazanın yarattığı zarara göre değerlendirilir. Ağır hasar ile tam hasar (pert) aynı kavram değildir. Araç onarılabiliyor ve onarım sonrasında ikinci el piyasa değerinde düşüş meydana geliyorsa bu fark tazminat hesabına konu edilir.
Buna karşılık tam hasar nedeniyle aracın kaza öncesi rayiç değeri üzerinden tazminat hesaplanan dosyalarda ayrıca onarım sonrası değer kaybı talep edilmez. Daha önce ağır hasar kaydı bulunan bir aracın yeni kazaya karışması durumunda ise geçmiş hasarları dikkate alınarak yeni kazanın neden olduğu ilave değer düşüşü belirlenmelidir.
Araç değer kaybını trafik sigortası mı öder?
Araç değer kaybını, kusurlu tarafın zorunlu trafik sigortası şirketi karşılar. Araç sahibinin kendi trafik sigortası, kendi aracındaki değer kaybını ödemez. Sigortacının sorumluluğu, sigortalısının hukuki sorumluluğu ve poliçedeki maddi zarar teminat limitiyle sınırlıdır.
Onarım bedeli ile değer kaybı aynı maddi zarar teminatı kapsamında değerlendirilir. Teminat limitini aşan tutarlar kusurlu sürücü, işleten ve diğer hukuki sorumlulardan talep edilmelidir. Burada önemli bir detay olarak; aracın kazadan sonra satılması, kaza tarihinde doğmuş olan tazminat hakkını kendiliğinden ortadan kaldırmaz.
Araç değer kaybı kaç günde ödenir?
Araç değer kaybı tazminatı, gerekli belgelerle yapılan başvurunun sigorta şirketine ulaşmasından itibaren 8 iş günü içinde ödenmelidir (2918 sayılı Karayolları Trafik Kanunu, m. 99). Eksik belgelerin bulunması ödeme sürecini uzatacağından dolayı başvuru dosyası eksiksiz hazırlanmalıdır.
1 Temmuz 2026 itibarıyla uygulanan düzenlemeye göre sigorta şirketi, nihai eksper raporunun kendisine ulaşmasını izleyen iş günü içinde hesaplanan değer kaybı tutarını hak sahibine bildirmelidir.
Yasal sürede ödeme yapılmaması durumunda temerrüt ve faiz koşulları değerlendirilerek eksik veya ödenmeyen tutar için hukuki süreç başlatılmalıdır. Sigorta Tahkim Komisyonuna taşınan uyuşmazlıklarda ise ödeme süresi, hakem kararı ve varsa itiraz sürecine göre değişir.
Araç değer kaybı için eksper raporu zorunlu mudur?
Araç değer kaybı başvurusunda araç sahibinin ayrıca bağımsız eksper raporu hazırlatması zorunlu değildir. Sigorta şirketine yapılan hasar başvurusu kapsamında eksper atanması gereken durumlarda, değer kaybı da eksper tarafından aynı raporda hesaplanır.
Bununla birlikte, sigorta şirketinin belirlediği tutara itiraz edilecekse bağımsız eksper raporu önemli bir delildir. Raporda aracın kaza öncesindeki ve onarım sonrasındaki piyasa değerleri, önceki hasarları, değişen ve boyanan parçaları ile onarım işlemleri incelenmelidir. Kaza fotoğrafları, onarım faturaları ve parça listesi de değerlendirmeyi destekleyen belgeler arasında yer alır.
Araç değer kaybı için avukata başvurmak zorunlu mudur?
Araç değer kaybı talebinde avukatla temsil zorunlu değildir. Araç sahibi sigorta şirketine doğrudan başvurabilir, Sigorta Tahkim Komisyonu sürecini takip edebilir ve dava açabilir fakat eksik ödeme, hatalı kusur oranı, zamanaşımı ve eksper raporuna itiraz gibi konular hukuki değerlendirme gerektirir.
Talep tutarının doğru belirlenmesi, başvuru şartlarının yerine getirilmesi ve faiz taleplerinin ileri sürülmesi açısından avukat desteği önem taşır. Avukatla yürütülen tahkim ve dava süreçlerinde vekalet ücreti ile yargılama giderleri, ilgili mevzuat ve kararın sonucuna göre taraflara yükletilir.
İstanbul’da trafik kazalarıyla ilgili hukuki konularda yönlendirme almak adına İstanbul Trafik Kazası Avukatı hizmetimizin kapsamını inceleyebilirsiniz.
Araç değer kaybı TRAMER’e işler mi?
Araç değer kaybı tazminatı alınması, aynı trafik kazası için aracınıza ikinci bir hasar kaydı oluşturmaz. Kazaya ilişkin hasar ve tazminat bilgileri Sigorta Bilgi ve Gözetim Merkezi kayıtlarında ilgili dosyayla ilişkilendirilir. Dolayısıyla değer kaybı ödemesi, yeni bir trafik kazası gerçekleşmiş gibi ayrı bir kayıt anlamına gelmez.
Yine değer kaybının karşı tarafın zorunlu trafik sigortasından alınması, tek başına kendi trafik sigortanızın hasarsızlık indirimini ortadan kaldırmaz. Hasar kaydının mevcut olması nedeniyle değer kaybı talebinden vazgeçilmesi gerekmez.
Değer kaybı kaç modele kadar?
1 Temmuz 2026’da Eski Genel Şartların Ek-1 düzenlemesi ile beraber araç değer kaybı talebinde model yılı sınırı bulunmamaktadır. Dolayısıyla 2006 model yahut 2026 model bir araç, trafik kazası sonrasında ikinci el piyasa değerini kaybettiğinde değer kaybına konu edilebilmektedir. Sigorta şirketinin yalnızca model yılını gerekçe göstererek talebi reddetmesi durumunda karara itiraz edilmelidir.
Araç değer kaybı talebinin masrafı nedir?
Araç değer kaybı talebinin masrafı, sigorta şirketine doğrudan başvuru, tahkim veya dava yolunun tercih edilmesine göre değişmektedir. Sigorta şirketine yapılan doğrudan tazminat başvurusu için başvuru ücreti alınmaz fakat bağımsız eksper raporu hazırlatılması durumunda ekspertiz gideri doğar.
Sigorta Tahkim Komisyonuna başvurulurken uyuşmazlık tutarına göre belirlenen başvuru ücreti ve gerektiğinde bilirkişi giderleri ödenir.
Mahkemede dava açılması durumunda ise başvurma harcı, peşin harç, gider avansı ve bilirkişi masrafları gündeme gelir. Yargılama sonunda giderler ve vekalet ücreti, davanın lehte veya aleyhte sonuçlanmasına ve ilgili mevzuata göre taraflar arasında paylaştırılır.
Yasal Uyarı
1- Sitemizde yer alan metinler, uzman avukatlarımız tarafından sizlere bilgi vermek amacıyla hazırlanmış olup hukuki danışmanlık niteliğinde değildir. Her hukuki süreç kendine has dinamiklere sahiptir. Metinlerin kullanımından doğabilecek zarar ve sakıncalardan Çözüm Hukuk Bürosu sorumlu değildir.
2- İnternet sitemizde yer alan tüm metin, içerik ve görsellerin telif hakları ilgili mevzuat kapsamında korunmaktadır. Bu içeriklerin izinsiz olarak kopyalanması, çoğaltılması, dağıtılması, yayınlanması ya da kullanılması yasaktır. Aykırı kullanımın tespiti halinde Çözüm Hukuk Bürosu yasal yollara başvurma hakkı saklıdır.
Metinlerimiz e-imzalı olup zaman damgalıdır.